Le constat et les solutions — NaturaSys Aller au contenu

Les quatre chiffres qui ouvrent le dossier

171 Md€B

restent à la charge des propriétaires de bâtiments entre 2020 et 2050, après tout ce que l'assurance couvre — contre 67 milliards sur les trente années précédentes

0C

texte, sur tous les référentiels comptables et prudentiels français, n'oblige un propriétaire à mesurer l'exposition de son bâti. Plusieurs l'obligent à la décrire

1,7B

fois seulement : c'est le nombre de fois qu'une toiture est rouverte entre 2003 et 2050. Chaque ouverture est une occasion d'agir à coût marginal, et il n'y en a pas d'autre

5 à 6 %B

de la dépense d'entretien du bâti déjà engagée chaque année suffiraient à financer l'adaptation. La ressource existe : c'est le fléchage qui manque

Que veulent dire les lettres A, B et C sur les chiffres ?↓

Chaque chiffre de ce site porte son indice de confiance. Il dit à quel point la valeur est solide — pas si elle est grande.

  • AMesuré et publié par une institution. Citable tel quel.
  • BCalculé à partir de données publiques, avec la dérivation exposée ligne à ligne. Un tiers peut la refaire.
  • CHypothèse déclarée, posée pour la démonstration. À remplacer par vos propres valeurs.

La règle du maillon le plus faible s'applique : une conclusion ne peut pas porter un indice supérieur à celui de la donnée la moins solide dont elle dépend.

01

Le constat et les solutions

Le constat général, les risques, ce qu'ils font au bâti, puis les approches qui répondent — et celles qui aggravent.

Le constat général

Une finance déconnectée du réel.

Entre la comptabilité statutaire, la gestion des risques des institutionnels et l'économie réelle, le fossé se creuse. Trois fractures définissent le marché aujourd'hui — et chacune appelle une réponse.

En clair

Le climat abîme des bâtiments réels, mais aucun compte ne l'enregistre avant que le dégât ne soit fait. La dépense de réparation arrive donc toujours, celle de prévention jamais.

01

Un bâti construit pour un climat qui n'existe plus.

Un bâtiment est calculé pour le climat de l'époque où il est construit : la neige qu'il devra porter, la chaleur qu'il devra encaisser. Ces calculs reposent sur des relevés d'avant 2000, et le bâtiment les garde toute sa vie. Or ses parties ne se remplacent que tous les quinze à cinquante ans — une toiture n'est rouverte que deux fois en un demi-siècle. Le climat, lui, change en continu. L'écart se creuse donc des deux côtés à la fois : les contraintes augmentent, et la durée pendant laquelle chaque partie tient se raccourcit.

02

La comptabilité regarde le passé. La stratégie voit le mur.

Le bilan reste aveugle : la dépréciation n'est constatée qu'une fois le choc survenu. Pendant ce temps, directions financières et comités d'investissement tarifient déjà le risque — stress-tests climatiques, Climate Value at Risk, prix interne du carbone.

03

Le ROI invisible de la résilience.

L'adaptation est comptabilisée comme une dépense pure (CAPEX/OPEX) qui grève la rentabilité immédiate. Le « coût évité » et la valeur protégée ne sont pas valorisés : ni prime de résilience, ni taux bonifié. Ce qui freine l'investissement nécessaire.

Ce qui ne se mesure pas ne s'écrit pas. Ce qui ne s'écrit pas ne se décide pas. Ce qui ne se décide pas se paie.

Du risque à la conséquence — chapitre 2

Le climat agit par deux voies, et une seule est indemnisée

Il accélère l'usure des matériaux — la carbonatation du béton suit une loi dont le coefficient dépend de la concentration en CO₂, donc la cause du changement climatique est aussi le réactif de la dégradation. Et il déclenche des sinistres. Deux lectures se croisent : le péril agit-il seul ou en combinaison, produit-il son effet sur le moment ou par accumulation ?

En clair

Un dégât visible se déclare, s'indemnise et se referme. Une usure accélérée ne se déclare jamais : elle abaisse seulement le seuil auquel le prochain choc fera céder l'ouvrage. La charge la plus lourde est celle qui ne produit aucun événement — elle n'a ni date, ni arrêté, ni expert, et aucun compte ne comporte de ligne pour une chose qui n'arrive jamais.

Péril seul × effet sur le moment

Une tempête arrache une couverture

Sinistre daté, déclaration, réparation, retour à l'état antérieur.

Le régime fonctionne, et c'est pour ce cas qu'il a été conçu.

Péril seul × effet dans la durée, par accumulation

Des saisons sèches successives finissent par fissurer

Elles abaissent la réserve utile du sol. Aucune n'en est individuellement responsable.

Le régime peine.

Combinaison de périls × effet sur le moment

Sécheresse, puis feu : 240 maisons en dix jours

Trois aléas enchaînés, un événement unique.

Et il est couvert.

Combinaison de périls × effet dans la durée, par accumulation

Chaleur, nuits tropicales, sol desséché, réseau sous contrainte

Répétés sur plusieurs étés. Aucun sinistre déclaré. Plus de sept mille décès en excès.

La case décisive, et elle est vide de tout sinistre.

C'est la combinaison qui accumule : elle ne déclenche aucune garantie, n'apparaît dans aucun compte, ne produit ni arrêté ni expertise, et elle a néanmoins produit le bilan humain le plus lourd de l'été. Un dispositif qui indemnise la première case et ignore la quatrième n'est pas insuffisant : il porte sur un autre objet.

Figure du chapitre 2 — « Quatre cases, et celle qui décide est vide de tout sinistre ». Le thème des risques et de leurs impacts →
Les risques — chapitre 9, annexe B

Quatre périls, et ce que l'assurance paie vraiment

Personne ne publie la part de la facture climatique que l'assurance couvre réellement — les actuaires l'appellent τ. Le livre blanc la reconstruit péril par péril. Plus la barre est courte, plus la charge reste chez le propriétaire.

En clair

Le taux de prise en charge, c'est la part de la facture que l'assurance paie vraiment. Le reste est à votre charge — et sur la chaleur elle ne paie rien, parce qu'un logement trop chaud n'est pas un sinistre déclaré.

Tempête

80 %

Sinistre daté, dommage direct, dispositif construit pour lui.

Inondation

65 %

Reconnue et instruite, mais la conséquence indirecte reste dehors.

Retrait-gonflement des argiles

25 %

Un sinistré sur quatre effectivement indemnisé, au terme du double filtre.

Chaleur

0 %

Aucun sinistre déclaré : hors du champ contractuel, par construction.

Volet 1 — la moyenne, et pourquoi elle trompe

53 % constaté sur 1989-2019 → 46 % projeté sur 2020-2050

Cette moyenne ne décrit la situation d'aucun propriétaire. Elle ne recule pas parce que les contrats se dégradent : elle recule parce que le poids des périls mal couverts augmente dans la facture. Autrement dit : le chiffre bouge parce que la composition de la facture change, pas parce que la protection diminue.

Ce que la moyenne écrase

Tempête 80 %
Inondation 65 %
Retrait-gonflement 25 %
Chaleur 0 %

Ce sont ces quatre valeurs qui existent. La moyenne n'en est que la pondération par le poids de chaque péril — et ce poids se déplace vers le bas du tableau.

Volet 2 — l'escalier des sorties

Personne ne vit un taux moyen

Pour un propriétaire donné, le résultat n'est pas 46 % : il est qualifié ou il ne l'est pas. Cinq marches séparent le dommage subi de l'indemnité reçue, et chacune retire une part.

  • 1

    Franchise

    Retirée de l'indemnité, quel que soit le montant du dommage.

  • 2

    Vétusté

    Déduite de la valeur à neuf. Plus l'ouvrage est ancien, plus la déduction est forte.

  • 3

    Exclusion contractuelle

    Le poste sort du champ de la garantie : conséquence indirecte, perte de loyers, relogement, vacance.

  • 4

    Non-reconnaissance

    Sans arrêté de catastrophe naturelle, aucun droit ne s'ouvre — quelle que soit l'ampleur du désordre.

  • 5

    Résiliation

    L'assureur ne renouvelle pas. Le seuil auquel il le décide n'est publié par personne.

La même charge, vue en distribution

moyenne la queue charge nulle charge totale

Le pic rassemble les dossiers qualifiés, où l'assurance joue. La queue de droite rassemble ceux qui sortent par une des cinq marches : pour eux, la charge n'est pas réduite de moitié, elle est entière.

schémaForme illustrative. Le livre blanc ne publie aucune distribution quantifiée de la charge par propriétaire, et le seuil de résiliation reste d'indice C parce que le marché ne l'explicite pas.

Volet 3 — le prix et le périmètre

Un actif inassurable n'est pas décoté, il est illiquide.

Le transfert de charge ne passe pas par une baisse annoncée de la couverture. Il passe par le prix, par le périmètre, et par la géographie — et ces trois-là sont déjà publiés.

En clair

Un bâtiment qu'on n'assure plus ne perd pas simplement de la valeur : il devient invendable, parce qu'aucun acheteur ne peut le financer sans assurance et qu'aucune banque ne prête sans elle. Le premier signal net sera assurantiel, non climatique.

12 → 20 %A

Taux de la prime « catastrophes naturelles » sur les contrats dommages aux biens, porté par arrêté du 22 décembre 2023, applicable au 1er janvier 2025.

15 Md€ · +8,4 %B

Cotisations d'assurance habitation en 2025. Le marché ne se contracte pas : il se renchérit.

58,5 → 52,8 %B

Rapport sinistres sur primes. Ce qui se réduit n'est pas le marché, c'est le périmètre assurable et la soutenabilité de la prime.

3,5 à 20 Md€B

Espérance actualisée de la garantie de l'État au régime, pour une probabilité d'appel de l'ordre de 60 % avant 2050. Porté par le contribuable, valorisé nulle part.

> 1 millionB

Maisons ayant changé de statut d'exposition par voie d'arrêté, sans qu'aucun grain d'argile n'ait bougé.

non publiéC

Le seuil auquel un assureur cesse de renouveler. Aucune institution ne le publie, et c'est lui qui datera la bascule.

Chapitres 9, 10.5, 23.8 et 31 · annexe B. Le thème de l'assurance et de la prise en charge →

Reste la question qui décide de tout : ce constat, une fois chiffré, entre-t-il dans la grandeur sur laquelle vous êtes jugé ? C'est l'objet de la partie suivante →

Les impacts sur le bâti — chapitre 4.2

Chaque typologie a son aléa dominant, et sa couche exposée

L'asymétrie décisive est dans la dernière colonne : l'adaptation est bon marché sur les couches courtes et prohibitive sur les couches longues.

En clair

Un bâtiment se répare par couches. Celles qu'on rouvre souvent — toiture, façade, stores — sont peu chères à adapter. Celles qu'on ne rouvre jamais — les fondations — coûtent une fortune. D'où viennent les impasses.

TypologieAléa dominantCouche touchéeAdaptabilité

Maison individuelle

Retrait-gonflement des argiles

Fondations

Quasi nulle

Habitat collectif

Surchauffe estivale, îlot de chaleur

Enveloppe

Moyenne

Bureaux

Charge de froid, îlot de chaleur

Réseaux

Bonne, mais démoli avant

Commerce périphérique

Grêle, vent, ruissellement

Enveloppe légère

Bonne, sans intérêt économique

Logistique

Grêle sur grandes toitures, inondation

Enveloppe

Bonne

Data center

Bulbe humide, ressource en eau

Process

Faible (limite physique)

Hôpital

Continuité opérationnelle en canicule

Réseaux

Faible et critique

Le retrait-gonflement sur maison individuelle est le cas le plus grave du parc français, non par intensité mais par inadaptabilité : il frappe la couche la plus longue et la moins accessible, sur la typologie la plus nombreuse et la moins capable financièrement.

Les approches — chapitre 12.1

Trois familles qui répondent, quatre qui aggravent

Le premier scan dit ce que le bâtiment subit. Celui-ci dit ce qu'on peut lui faire — et ce qu'il ne faut surtout pas.

En clair

Certaines réponses règlent le problème d'un logement en l'aggravant pour la rue, ou pour le bâtiment lui-même dix ans plus tard. C'est une maladaptation : savoir l'écarter vaut autant que savoir quoi faire.

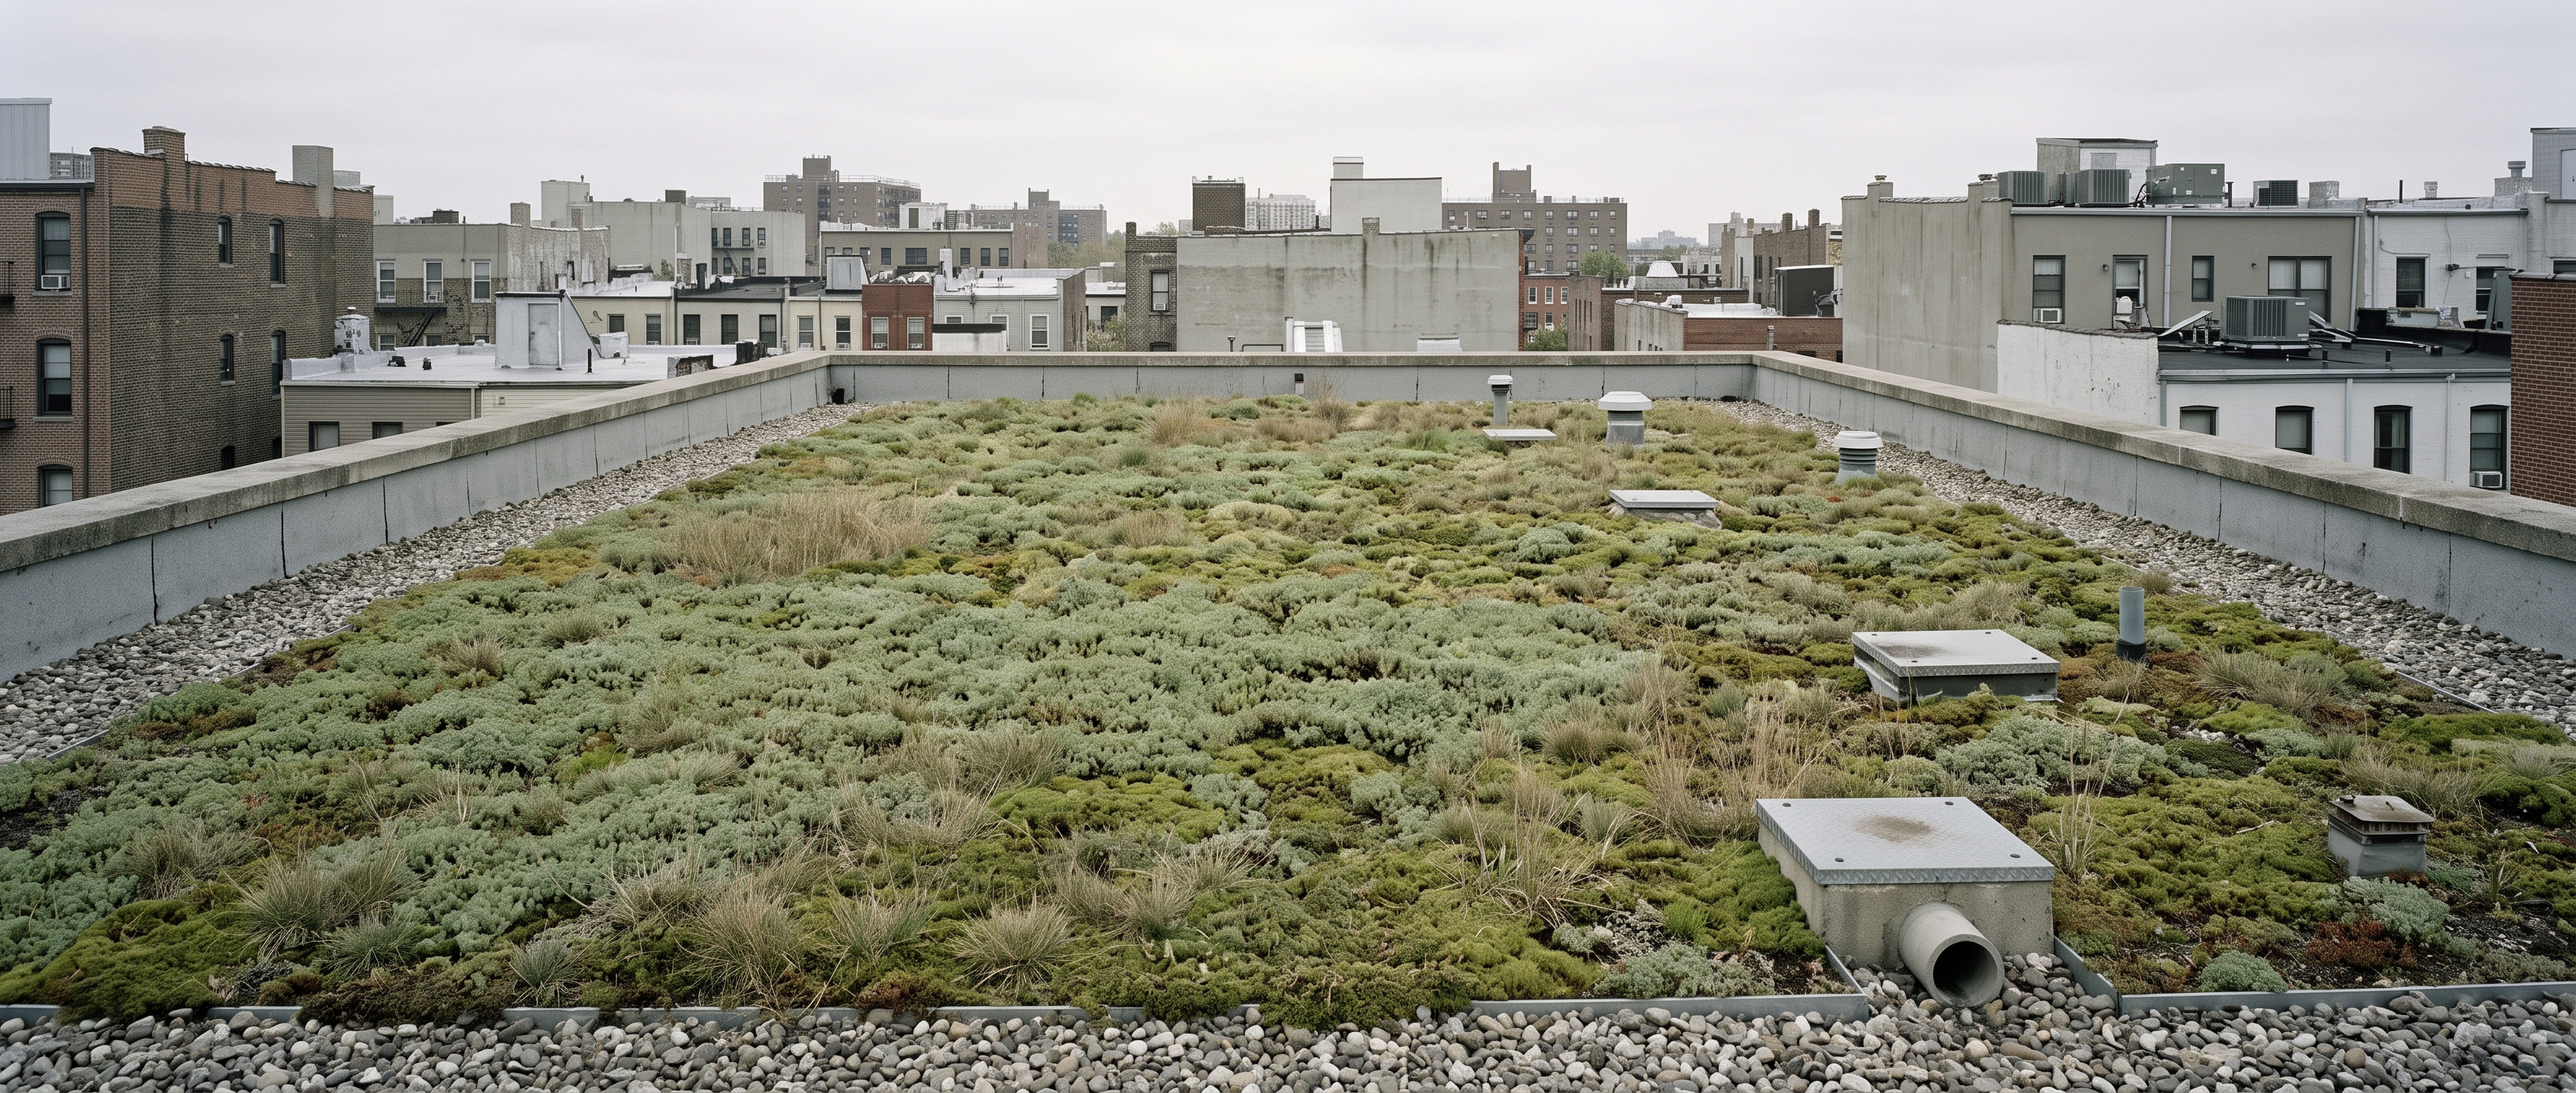
Toiture-terrasse végétalisée extensive sur un immeuble urbain, sedum et graminées, ville en arrière-plan
Toiture végétalisée — embarquée sur l'étanchéité
Protections solaires extérieures — effet immédiat
Gestion des eaux périphériques — préalable sur argile
Écarté — climatiseur individuel, mur végétal irrigué
Scan des approches Standard UICN 2020, huit critères
Solutions fondées sur la nature · passives · grises de prévention Multifonctionnelles · lentes · dépendantes de l'eau et de l'entretien Quatre maladaptations écartées — toutes recommandées quelque part

Famille 01 — au sens strict

Solutions fondées sur la nature

Toiture végétalisée extensive ou semi-intensive, façade grimpante en pleine terre, désimperméabilisation de cour ou de parking, noue et jardin de pluie, arbre d'ombrage à distance des fondations, pleine terre reconstituée.

Multifonctionnelles — chaleur, eau, biodiversité, durée de vie de l'étanchéité. Lentes à produire leur effet, et dépendantes de l'eau et de l'entretien.

Famille 02 — sans regret

Solutions passives

Protections solaires extérieures, ventilation traversante et nocturne, brasseurs d'air, toiture claire à fort albédo, géocooling.

Effet immédiat, coût d'exploitation nul ou faible, aucune dépendance à l'eau : les actions sans regret par excellence pour la chaleur.

Famille 03 — le préalable

Solutions grises de prévention

Gestion des eaux périphériques et trottoir sur sol argileux, drainage et contrôle des réseaux enterrés, écran anti-racines, batardeaux, clapets anti-retour, surélévation des équipements sensibles.

Sans elles, les deux autres familles sont fragiles sur argile et en zone inondable.

Les quatre maladaptations écartées

  • Climatisation individuelle — rejet de chaleur vers l'îlot
  • Mur végétal irrigué sur substrat artificiel — eau potable, engrais, faible biodiversité
  • Désimperméabilisation ou infiltration en pied d'immeuble sur argile sans étude de sol
  • Plantation à moins d'une hauteur adulte des fondations

Ce sont les quatre maladaptations les plus fréquentes du logement collectif, et elles sont toutes recommandées quelque part.

Pourquoi les solutions fondées sur la nature perdent

Un climatiseur produit un bien immédiat, excluable et sans coordination. Un arbre produit un bien différé de quinze à vingt-cinq ans, non excluable, qui demande l'îlot entier et que personne ne décide. La structure de gains bat le rapport bénéfice/coût social, à chaque fois.

Elles cessent de perdre sous quatre conditions, que le document énonce : embarquées, sèches, entretenues, et précédées des solutions grises sur argile.